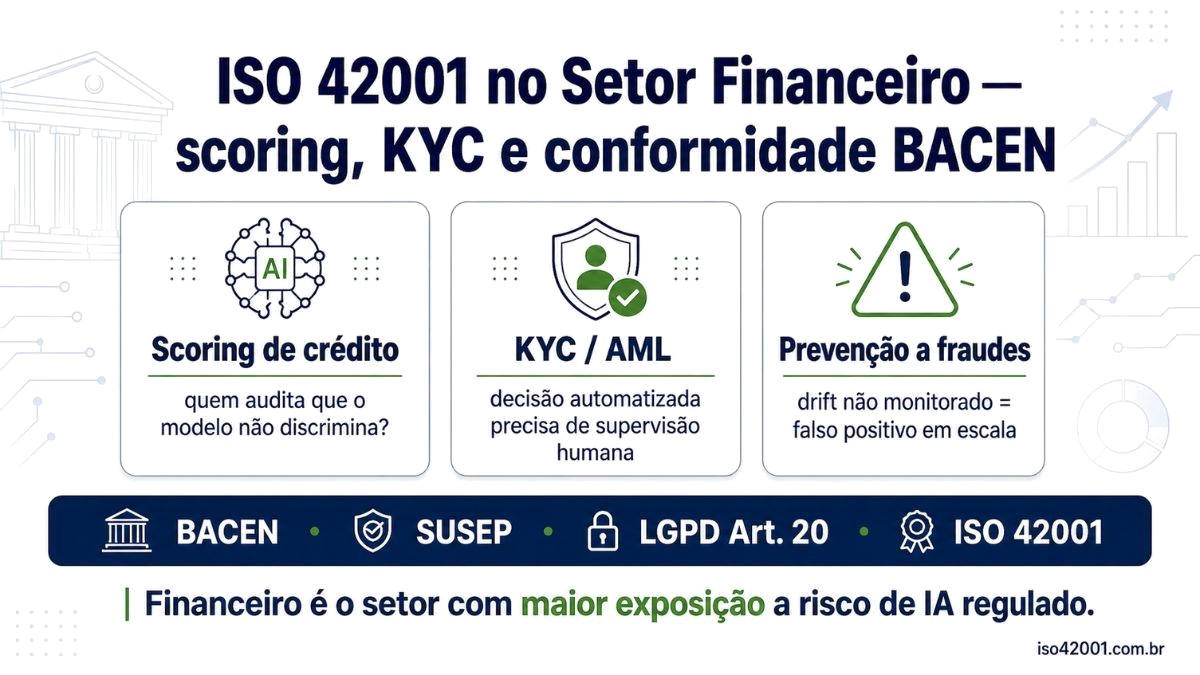
Casos de uso de IA mais comuns
Scoring de crédito
Alto risco pela LGPD Art. 20 e PL 2338. Exige explicabilidade, monitoramento de fairness por perfil socioeconômico e processo de revisão humana acessível.
Prevenção a fraudes (AML/KYC)
Alto volume, decisões em tempo real. Risco de falso positivo que bloqueia cliente legítimo — exige threshold de confiança e escalação para humano.
Precificação dinâmica de seguros
Uso de telemática e dados comportamentais. Risco de discriminação indireta por variáveis correlacionadas com raça ou renda.
Chatbots e assessoria algorítmica
CVM Resolução 21/2021 — robôs de investimento exigem registro e disclosure. A ISO 42001 suporta a documentação exigida pelo regulador.
Regulação BACEN e ISO 42001
O Banco Central do Brasil publicou resoluções relevantes que se alinham com a ISO 42001:
- Resolução BCB 4.658/2018 — Política de cibersegurança: exige gestão de risco de IA como parte do risco operacional e cibernético
- Resolução BCB 4.893/2021 — Gestão de risco de modelos: exige inventário, documentação e backtesting de modelos quantitativos e de IA
- Circular BCB 3.978/2020 — PLD/FTP: sistemas de monitoramento automatizado de transações devem ser documentados e auditáveis
A ISO 42001 Cláusula 9.1 (monitoramento e medição) e Controles A.5 e A.6 cobrem diretamente os requisitos de documentação e backtesting de modelos exigidos pelo BACEN.
Fairness em modelos de crédito
O STJ tem reconhecido a LGPD Art. 20 em casos de scoring de crédito. O BACEN monitora práticas discriminatórias em modelos. A avaliação de fairness (Controles A.11.2 a A.11.4 da ISO 42001) deve verificar:
- Taxa de aprovação por gênero, raça, região geográfica e faixa etária
- Taxa de falso negativo (bom pagador rejeitado) por subgrupo
- Correlação de variáveis proxy com características protegidas
- Impacto disparate: diferença de resultado > 20% entre grupos é sinal de alerta
Checklist setorial — Financeiro
Inventário de todos os modelos de IA/ML com mapeamento de risco regulatório (BACEN, SUSEP, CVM)?Modelos de scoring têm avaliação de fairness documentada por subgrupo?Processo de revisão de decisão automatizada acessível ao cliente final?Backtesting e monitoramento de performance dos modelos com frequência mínima mensal?Contratos com fintechs e parceiros com IA incluem cláusulas de governança e responsabilidade?
Vinte anos construindo software para sistemas que não podem errar. Hoje assume a operação digital de quem vive da própria especialidade — e escreve sobre o custo de fazer tudo sozinho.
Ver mais publicações